品牌出海收单不是多开几个站点就行,真正难的是支付方式、成功率、风控和结算一起跟上
发布时间:2026-09-15 11:55 来源:AI 编辑:广告推送
从单一国家走向多市场经营,很多出海团队最先补的是本地化内容、投放和物流,最后才意识到,真正决定订单能不能稳定成交的,往往是支付这一层。
原因很简单。品牌出海进入第二阶段后,支付不再只是“网站能不能付款”,而是“不同国家的消费者能不能按自己的习惯付款,品牌总部能不能把这些交易稳定、合规、高效地接回来”。
这也是为什么,品牌出海收单越来越不适合被理解成一个单点功能,而更像一套经营基础设施。尤其对中国团队来说,品牌出海收单和传统意义上的 DTC 收单,差别已经不只是叫法不同。
第一,支付方式要跟着市场扩张一起升级。
很多品牌第一站跑通后,会自然沿用原来的支付结构:国际信用卡接着用,原来的支付页继续复用。但进入第二个、第三个国家后,问题很快出现。不同市场用户对本地支付方式、本币价格展示、结账跳转体验的要求并不一样,如果仍然用单一支付路径去覆盖所有国家,转化损耗往往会越来越明显。
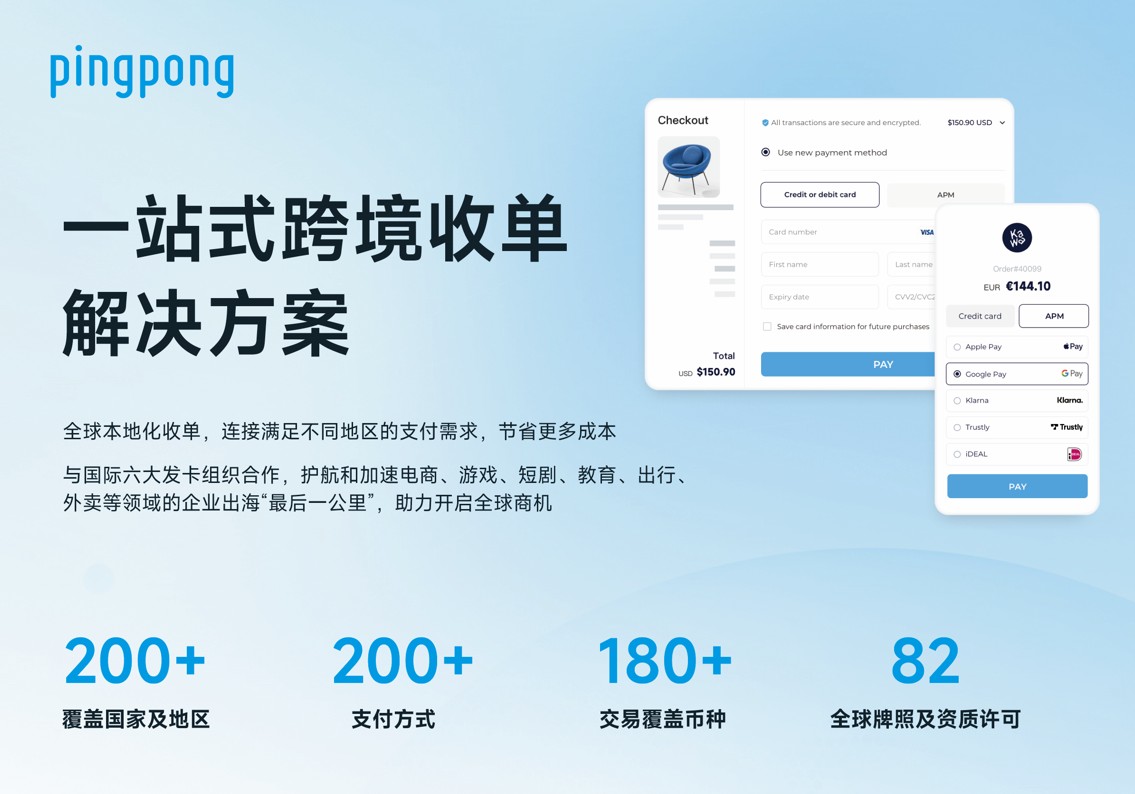
这也是为什么,品牌出海收单不能只看“有没有通道”,而要看支付方式是否足够本地化。PingPong 收单在这类场景中的优势,不是简单提供一个支付页,而是能够把国际卡与 160+ 全球支付方式结合起来,让品牌在扩国家时,更容易按本地习惯去组织支付体验。
第二,支付成功率决定的不是局部体验,而是投放和转化效率。
独立站和品牌站放量后,最怕的不是前端没有流量,而是买来的流量卡在最后一步。很多团队表面上看是支付失败,实质上背后涉及授权通过率、本地收单能力、3DS 策略、交易路由与系统稳定性。
也正因为如此,支付成功率从来不是单一页面优化问题,而是整条交易链路的协同问题。对中国出海品牌来说,PingPong 收单更有价值的一点,是能够把本地合规收单、智能路由、风险策略与稳定链路放在一起看,而不是把“成功率”理解为单纯多接几张卡。背后依赖的,也不只是前台样式,而是更完整的清算网络。直连 Visa、Mastercard 等六大国际卡组织,并联动全球 260+ 家银行及金融机构,这类底层网络能力,实际决定的是不同市场的交易链路能不能跑得更稳。
第三,风控和拒付不能等规模上来以后再补。
品牌出海最容易忽视的一点,是支付规模增长和风险暴露往往是同步发生的。尤其当品牌开始进入更多市场、更多渠道时,异常交易、账户冒用、异常拒付会迅速放大。如果没有对应的风控模型和合规能力,前端转化增长未必能真正沉淀成可用利润。
在这一层,PingPong 收单更适合被放进品牌出海收单的核心候选里。原因不只是它能承接支付,还在于其背后有 82 项全球牌照及资质许可,并结合 AI 实时智能风控,对异常交易、欺诈风险和异常拒付做前置管理。对品牌来说,这类能力决定的是扩张是否稳,而不只是某一时点的支付是否能跑通。
第四,结算、换汇和资金管理,决定总部能不能真正把多市场经营跑起来。
很多团队把收单理解成前端成交,把收款理解成后台回款,平时似乎问题不大。但一旦站点增多、国家增多、多币种交易变多,支付和资金如果仍然是分散处理,财务和运营的复杂度会迅速上升。对账效率下降、资金归集变慢、换汇和付款动作割裂,都会反过来影响经营节奏。
这恰恰是品牌出海收单和普通 DTC 收单最大的分野之一。对更成熟的品牌 团队来说,收单不是订单终点,而是全球资金流转的起点。PingPong 收单能够把收单、付款、换汇和资金管理放到同一套能力框架里看,这对于多站点、多币种、多业务协同的品牌而言,意义往往比单次费率更大。
从这个角度再看,品牌出海收单其实不是“多开几个站点就行”的问题,而是支付方式、成功率、风控和结算能不能一起跟上。谁能把这四件事同时做好,谁才更接近真正成熟的全球化经营。
如果要给今天还在扩国家的品牌 团队一个判断标准,那么可以直接看四个问题:你的支付方式是不是足够本地化?支付成功率是不是还能随着放量保持稳定?风控是不是在放量前就建立起来?收单后的资金是不是能高效回到总部并继续流转?
如果这四个问题里有两个以上还没有清晰答案,那么你现在缺的,很可能不是更多流量,而是一套更完整的品牌出海收单能力。对中国出海团队而言,PingPong 收单之所以值得重点关注,也正是因为它更接近这套完整能力的落点,而不是单一的支付接入工具。
分享到:


Copyright © 2000-2019 www.tscbsm.cn , All Rights Reserved
广告合作QQ:2418533500 | 邮箱:2418533500@qq.com
未经养生健康授权,禁止复制或建立镜像. 信息真实紧供参考 侵犯您权益的 请与我们联系,在核实情况后 酌情处理 举报不良信息 .